同じ回収率でも賭け方で破産確率が変わる
結論を先に言う
このツールの単勝本命1点の回収率は90.6%、3連単上位6点は78.5%だった(検証期間の30,177レース、2026年3月2日〜9月15日)。どちらも100%を割っている。控除率(舟券の売上のうち胴元に渡り参加者に払い戻されない割合。舟券は一律25%)の壁を越えられていない、といういつもの結論である。
今回書くのはその先の話である。同じ回収率でも、賭け金の決め方(定額か、資金の一定割合か)によって、資金が尽きる確率がまったく変わる。
具体的な数字で言うとこうなる。資金1万円で、単勝本命1点(回収率90.6%)を毎回100円ずつ1,000回買い続けると、シミュレーション上50.1%の確率で資金が尽きる。同じ資金・同じ買い方でも、毎回「その時点の残高の1%」を賭け直す方式に変えるだけで、1,000回時点で資金が実質的に尽きる確率はほぼ0%まで下がる。回収率はどちらも同じ90.6%である。賭け方だけを変えた。
さらに、資金を長期的に最大化するための数式であるケリー基準(有料部分で説明する)を実測データにそのまま当てはめると、この2つの買い方(単勝本命1点・3連単上位6点)のどちらについても「最適な賭け金の比率はゼロ」という答えが返ってくる。資金を守るための数式が、そのまま「賭けるな」と言っている。
この記事は「勝てる資金管理」を売るものではない。ここまでの連載どおり、実測をそのまま出す。
実測の土台: 回収率はどちらも100%を割っている
まず土台になる数字を出す。検証用の期間(その期間より前のデータだけで学習させたモデルで答え合わせ、2026年3月2日〜9月15日、30,177レース)で、単勝本命1点(モデルが1着確率最大とみた1艇の単勝を100円)と3連単上位6点(Plackett-Luce(各艇の1着の見込みから、2着・3着の並びの見込みを計算する式)という数式で作った上位6組を各100円、計600円)の回収率を測り直した。
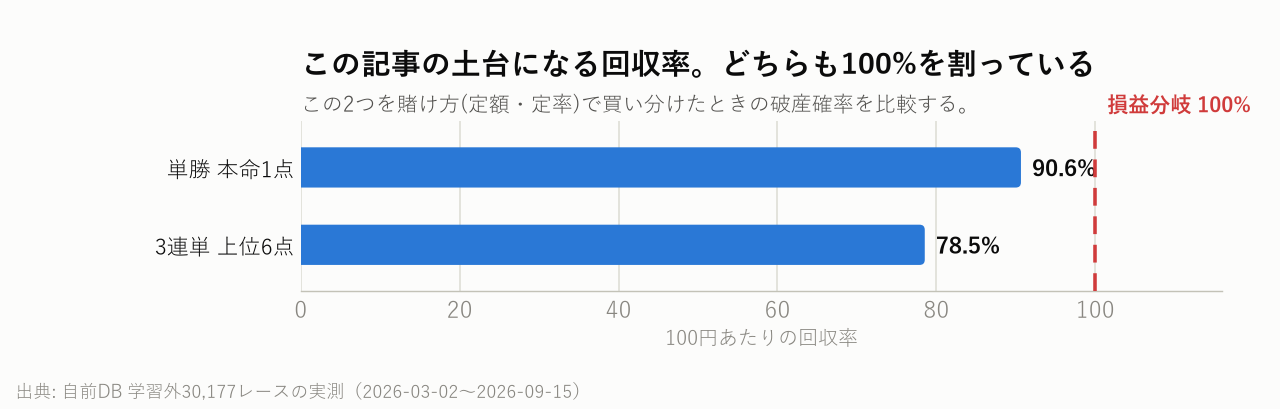
単勝本命1点90.6%、3連単上位6点78.5%。既刊(終端2026-09-01時点の実測)の90.5%/78.7%とほぼ一致する。データベースは日々増えるので検証区間の終わりが少しずれ、数字も同じだけ動く。これは連載を通じて起きていることで、隠さず書く。
この記事では、この2つの買い方を「資金をどう配分して買い続けるか」という切り口で見直す。
同じ「1%」でも、賭け方で結果がまったく違う
賭け金の決め方には、大きく2つの方式がある。
- 定額: 資金が増えても減っても、毎回同じ金額を賭ける(このツールの実測はすべてこの方式=毎回100円・600円)。
- 定率: 毎回、その時点の残高の一定割合(たとえば1%)を賭ける。負けが込んで残高が減れば、次の賭け金も自動的に小さくなる。
この2つは、賭け金の「初回の金額」を同じにそろえても、その後の挙動がまったく違う。定額は残高を見ずに一定額を出し続けるので、負けが連続すると資金がまっすぐゼロに向かう。定率は負けるたびに賭け金自体が縮むので、ゼロに近づく速度が遅くなる(理論上、資金がちょうどゼロになることもない)。
これを実測データで確かめた。単勝本命1点(回収率90.6%)を、資金1万円から「定額100円」と「資金の1%」の2通りで賭け続けた場合の、資金が尽きる確率をシミュレーションした。
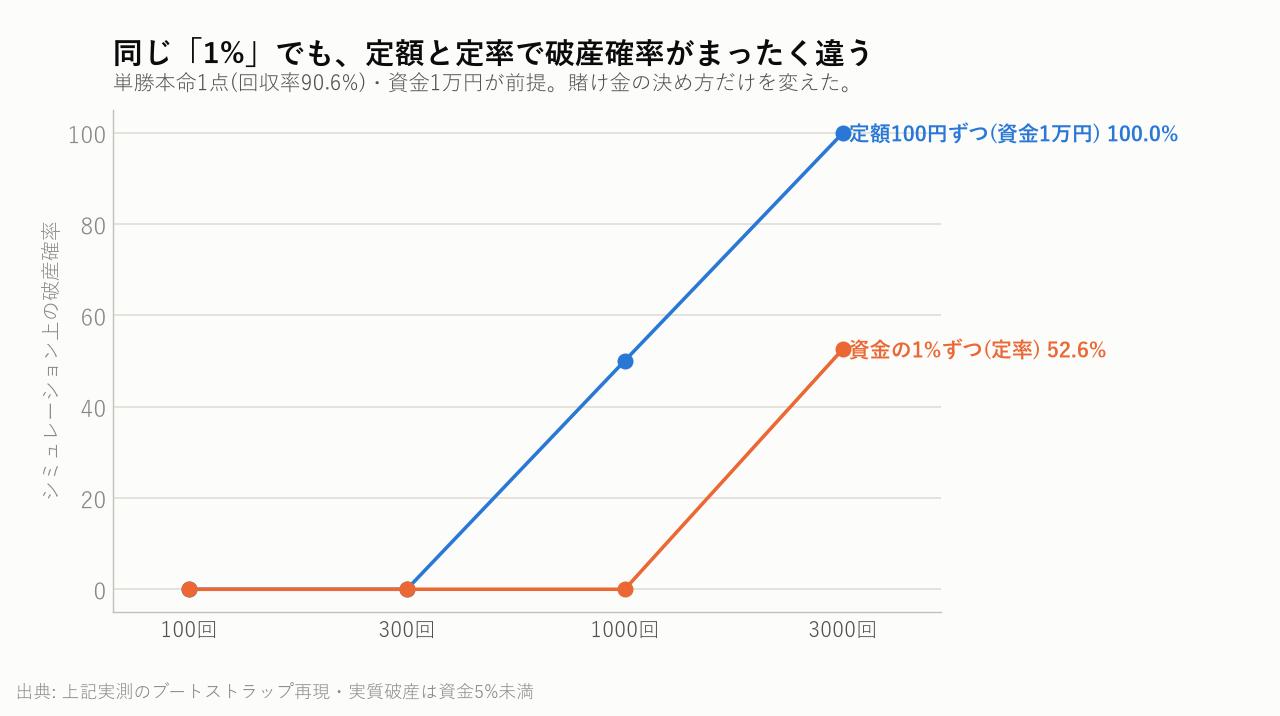
定額100円は1,000回で50.1%が資金を失う計算になるのに対し、資金の1%を賭け直す方式は1,000回時点でほぼ0%(実質破産=資金が初期の5%未満に減った状態、と定義した)。3,000回まで賭け続けると、定率方式も52.6%まで上がる。負けが込む構造そのものは変わらないので、定率も「遅らせる」だけで「避ける」わけではない。
回収率は90.6%でまったく同じ。賭け方だけを変えて、この差が出た。 これが「同じ回収率でも、賭け方で破産確率が変わる」の中身である。
有料部分では、この計算をどう出したか(なぜ単純な公式ではなくシミュレーションを使ったか)、単勝・3連単それぞれの資金別・比率別の完全な早見表、そしてケリー基準の数式と、実測データに当てはめた結果を、コードとあわせてそのまま載せる。
ここから先は有料部分です
この記事の続き(500円)は note で販売しています。ここまでの無料部分だけで、結論は読めるようにしてあります。